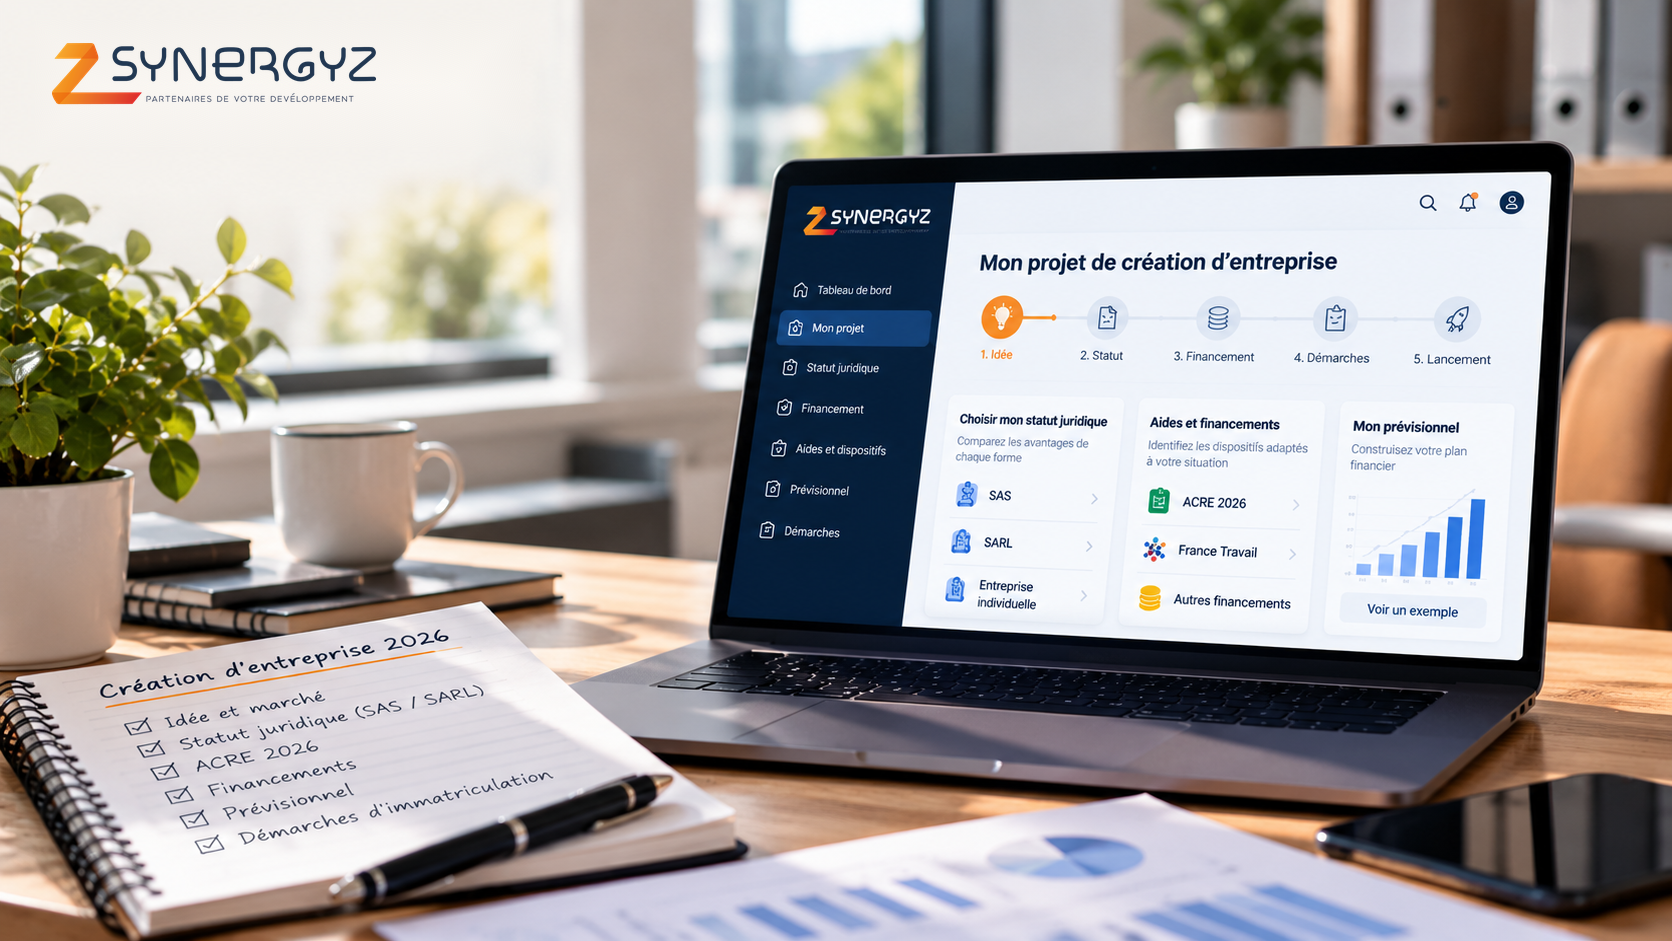
Créer son entreprise, c'est prendre en quelques semaines des décisions qui vous engageront pendant des années : forme juridique, statut social, régime fiscal, rédaction des statuts. En 2026, le contexte a de plus changé : l'ACRE a été profondément réformée et les règles d'indemnisation des créateurs par France Travail ne sont plus celles d'il y a deux ans. Voici les erreurs de création d'entreprise à éviter en 2026, et la manière de les anticiper avant l'immatriculation.
Ce qu'il faut retenir
- Le choix entre SARL ou SAS conditionne d'abord le statut social du dirigeant, sa rémunération et l'arrivée future d'associés.
- Depuis le 1er janvier 2026, l'ACRE n'est plus automatique : elle doit être demandée à l'Urssaf dans un délai de 60 jours après le début d'activité, et l'exonération a été nettement réduite.
- Pour les droits au chômage ouverts depuis avril 2025, le maintien des allocations pendant la création est limité dans le temps : le choix entre ARE et ARCE se prépare.
- Un prévisionnel, des statuts sur mesure et une protection du dirigeant adaptée évitent la plupart des difficultés des premières années.
Erreur n° 1 : choisir entre SARL ou SAS sans comparer les bons critères
La question « SARL ou SAS ? » est souvent tranchée sur une impression : la SAS serait « plus moderne », la SARL « moins chère ». En réalité, aucune forme n'est meilleure dans l'absolu. Choisir son statut juridique, c'est arbitrer entre plusieurs critères qui dépendent de votre projet.
Le régime social du dirigeant
Le gérant majoritaire de SARL relève du régime des travailleurs non salariés (TNS), c'est-à-dire de la protection sociale des indépendants. Pour un même revenu, ses cotisations sont généralement moins élevées, mais sa protection est plus limitée. Le président de SAS est « assimilé salarié » : il cotise au régime général (hors assurance chômage), ce qui coûte plus cher mais offre une couverture proche de celle d'un salarié.
La gouvernance et l'entrée de nouveaux associés
La SARL offre un cadre légal très encadré, rassurant pour une structure familiale ou entre associés de longue date. La SAS laisse une grande liberté statutaire : organisation des pouvoirs, catégories d'actions, clauses d'agrément ou d'inaliénabilité. Cette souplesse est précieuse si vous envisagez une levée de fonds ou l'arrivée d'investisseurs, à condition que les statuts soient rédigés avec soin.
La fiscalité de la rémunération et des dividendes
Les deux formes relèvent en principe de l'impôt sur les sociétés, avec une possibilité d'option pour l'impôt sur le revenu dans certains cas. La différence se joue surtout sur les dividendes. Dans une SARL, la part des dividendes du gérant majoritaire qui dépasse un seuil lié au capital social et aux comptes courants est soumise aux cotisations sociales ; dans une SAS, les dividendes du président relèvent de la fiscalité des revenus du capital, dont les prélèvements ont augmenté en 2026.
Votre stratégie de rémunération (salaire, rémunération de gérance, dividendes) doit donc se construire en même temps que le choix de la forme juridique, et non après.
Erreur n° 2 : ignorer les règles France Travail pour les créateurs d'entreprise
Si vous êtes demandeur d'emploi indemnisé, vous pouvez en principe choisir entre deux options. Le maintien de l'ARE (allocation d'aide au retour à l'emploi) permet de continuer à percevoir chaque mois tout ou partie de vos allocations, en fonction des revenus tirés de votre activité. L'ARCE (aide à la reprise ou à la création d'entreprise) consiste à recevoir une partie de vos droits restants sous forme de capital, versé en deux fois.
Ces règles ont été resserrées par la convention d'assurance chômage applicable depuis le 1er avril 2025. Pour les droits concernés, la durée du cumul entre l'ARE et une activité non salariée est désormais limitée à une fraction des droits restants au jour de la création. Le second versement de l'ARCE est soumis à des conditions, notamment la poursuite effective de l'activité.
L'erreur classique consiste à choisir sans confronter les deux options à votre plan de trésorerie. L'ARCE peut financer un démarrage gourmand en investissements ; le maintien de l'ARE sécurise un revenu personnel si l'activité monte en charge lentement. L'effet du cumul dépend aussi de votre statut et de votre rémunération.
Erreur n° 3 : compter sur l'ACRE 2026 comme sur l'ancien dispositif
L'ACRE (aide aux créateurs et repreneurs d'entreprise) est une exonération partielle de cotisations sociales en début d'activité. La loi de financement de la Sécurité sociale pour 2026 l'a profondément modifiée.
D'abord, l'aide n'est plus automatique : elle doit être demandée à l'Urssaf dans les 60 jours suivant le début d'activité, faute de quoi elle est perdue. Ensuite, l'éligibilité a été recentrée sur certains publics, comme les demandeurs d'emploi indemnisés, les bénéficiaires de certains minima sociaux, les jeunes ou les créateurs installés dans certains territoires. Enfin, le niveau d'exonération a été fortement réduit, depuis le 1er janvier 2026 pour la plupart des créateurs et depuis le 1er juillet 2026 pour les micro-entrepreneurs.
Concrètement, l'ACRE ne doit plus être intégrée « par défaut » dans votre prévisionnel. Vérifiez votre éligibilité avant l'immatriculation, préparez la demande en amont et tenez compte de son articulation avec les aides de France Travail.
Les autres erreurs fréquentes lors d'une création d'entreprise
La sous-capitalisation
Un capital symbolique est juridiquement possible, mais il envoie un signal faible à votre banquier. Surtout, il ne couvre pas le besoin de financement réel du démarrage : stock, matériel, délais de paiement des clients. Une société sous-capitalisée finance vite son exploitation par le découvert, ce qui coûte cher et fragilise la relation bancaire.
Démarrer sans prévisionnel
Le prévisionnel n'est pas qu'un document pour la banque. C'est l'outil qui vous permet de vérifier que votre activité peut vous rémunérer, de dimensionner votre financement et d'anticiper vos besoins de trésorerie. Sans lui, les autres choix (statut, régime fiscal, aides) se font à l'aveugle.
Choisir son régime fiscal par défaut
Micro-entreprise ou régime réel, impôt sur le revenu ou impôt sur les sociétés, franchise de TVA ou non : ces options ont des conséquences directes sur votre imposition. Le régime « le plus simple » n'est pas toujours le plus adapté, en particulier si vous engagez des charges importantes dès le départ.
Des statuts non adaptés
Les statuts types trouvés en ligne couvrent rarement les vraies questions. Que se passe-t-il si un associé veut partir, entre en conflit avec les autres ou décède ? Clauses d'agrément, répartition des pouvoirs, objet social suffisamment large et, le cas échéant, pacte d'associés se prévoient avant, pas au moment du désaccord.
Oublier la protection du dirigeant
En tant que dirigeant, vous ne bénéficiez généralement pas de l'assurance chômage, et votre couverture en cas d'arrêt de travail ou d'invalidité peut être limitée. Prévoyance, complémentaire santé, responsabilité civile professionnelle et protection du patrimoine personnel doivent faire partie du plan de création. C'est souvent le poste le plus négligé.
Pourquoi consulter un expert-comptable avant l'immatriculation
Ces décisions sont liées entre elles : la forme juridique influence votre statut social, qui influence vos aides, qui influencent votre trésorerie. Les prendre une à une, au fil des démarches, conduit souvent à des incohérences difficiles à corriger une fois la société immatriculée. Un expert-comptable spécialisé en création vous aide à les arbitrer ensemble, chiffres à l'appui.
Exemple illustratif (cas fictif)
Deux associés souhaitent lancer une activité de conseil. L'un est indemnisé par France Travail, l'autre conserve un emploi à temps partiel. Ils envisagent une SARL « parce que c'est moins cher ».
Sur la base de leur prévisionnel, l'étude préalable compare trois points : le coût social de chaque forme, l'intérêt du maintien de l'ARE ou de l'ARCE pour l'associé indemnisé, et la facilité d'accueillir l'investisseur qu'ils envisagent à moyen terme.
Dans leur situation, ils retiennent une SAS avec des statuts sur mesure, et déposent la demande d'ACRE dès le début d'activité. Le choix leur appartient, mais il est fait en connaissance de cause.
Chez Synergyz, l'accompagnement à la création commence par cet échange : comprendre votre projet, construire le prévisionnel, comparer les options et sécuriser les formalités. L'objectif n'est pas de décider à votre place, mais de vous donner une vision claire des conséquences de chaque choix.
Questions fréquentes
SARL ou SAS : quel statut coûte le moins cher au dirigeant ?
À rémunération égale, les cotisations du gérant majoritaire de SARL sont en général inférieures à celles d'un président de SAS, mais sa protection sociale est moindre. Le « moins cher » dépend aussi de votre politique de dividendes et de votre besoin de couverture. Une simulation sur vos propres chiffres est indispensable.
L'ACRE est-elle encore automatique en 2026 ?
Non. Depuis le 1er janvier 2026, l'ACRE doit être demandée auprès de l'Urssaf dans les 60 jours suivant le début d'activité, et seuls certains profils y sont éligibles. Le niveau d'exonération a également été réduit.
Peut-on cumuler allocations chômage et création d'entreprise ?
Oui, sous conditions. Vous pouvez opter soit pour le maintien partiel de l'ARE, soit pour le versement d'une partie de vos droits en capital (ARCE). Pour les droits ouverts depuis avril 2025, la durée du cumul est limitée : le choix doit être anticipé.
À quel moment consulter un expert-comptable pour une création ?
Idéalement avant de rédiger les statuts et de déposer le dossier d'immatriculation. C'est à ce stade que la forme juridique, le régime fiscal et social et les aides peuvent encore être arbitrés librement.
Créer en 2026 : prenez les bonnes décisions dès le départ
Une création réussie repose moins sur la rapidité des formalités que sur la cohérence des choix initiaux. Forme juridique, aides, régime fiscal, statuts et protection du dirigeant forment un tout, que les règles de 2026 obligent à anticiper.
Vous préparez la création de votre entreprise ? Échangeons ensemble sur votre projet : prenez rendez-vous avec un expert Synergyz pour un premier diagnostic, avant l'immatriculation.
Article à jour en octobre 2026. Les règles évoquées sont susceptibles d'évoluer et doivent être appréciées au regard de votre situation.