Créer une holding au-dessus de sa société d'exploitation est devenu un réflexe pour de nombreux dirigeants. Bien utilisée, cette structure offre de vrais leviers : réinvestissement des bénéfices, organisation d'un groupe, préparation d'une cession ou d'une transmission. Mal calibrée, elle ajoute des coûts, de la complexité et parfois un risque fiscal : voici comment raisonner l'optimisation d'un ensemble holding et société d'exploitation.
Ce qu'il faut retenir
- Une holding est une société qui détient des participations dans une ou plusieurs sociétés ; elle peut être passive ou animatrice du groupe.
- Le régime mère-fille et l'intégration fiscale permettent, sous conditions, de faire circuler les résultats au sein du groupe avec une fiscalité allégée.
- La holding facilite le réinvestissement, la cession et la transmission, mais la loi de finances pour 2026 a durci plusieurs dispositifs.
- Un montage sans justification économique, des management fees non documentés ou une rémunération mal calibrée exposent à un redressement.
- La pertinence d'une holding se démontre au cas par cas, chiffres à l'appui.
Holding et société d'exploitation : de quoi parle-t-on ?
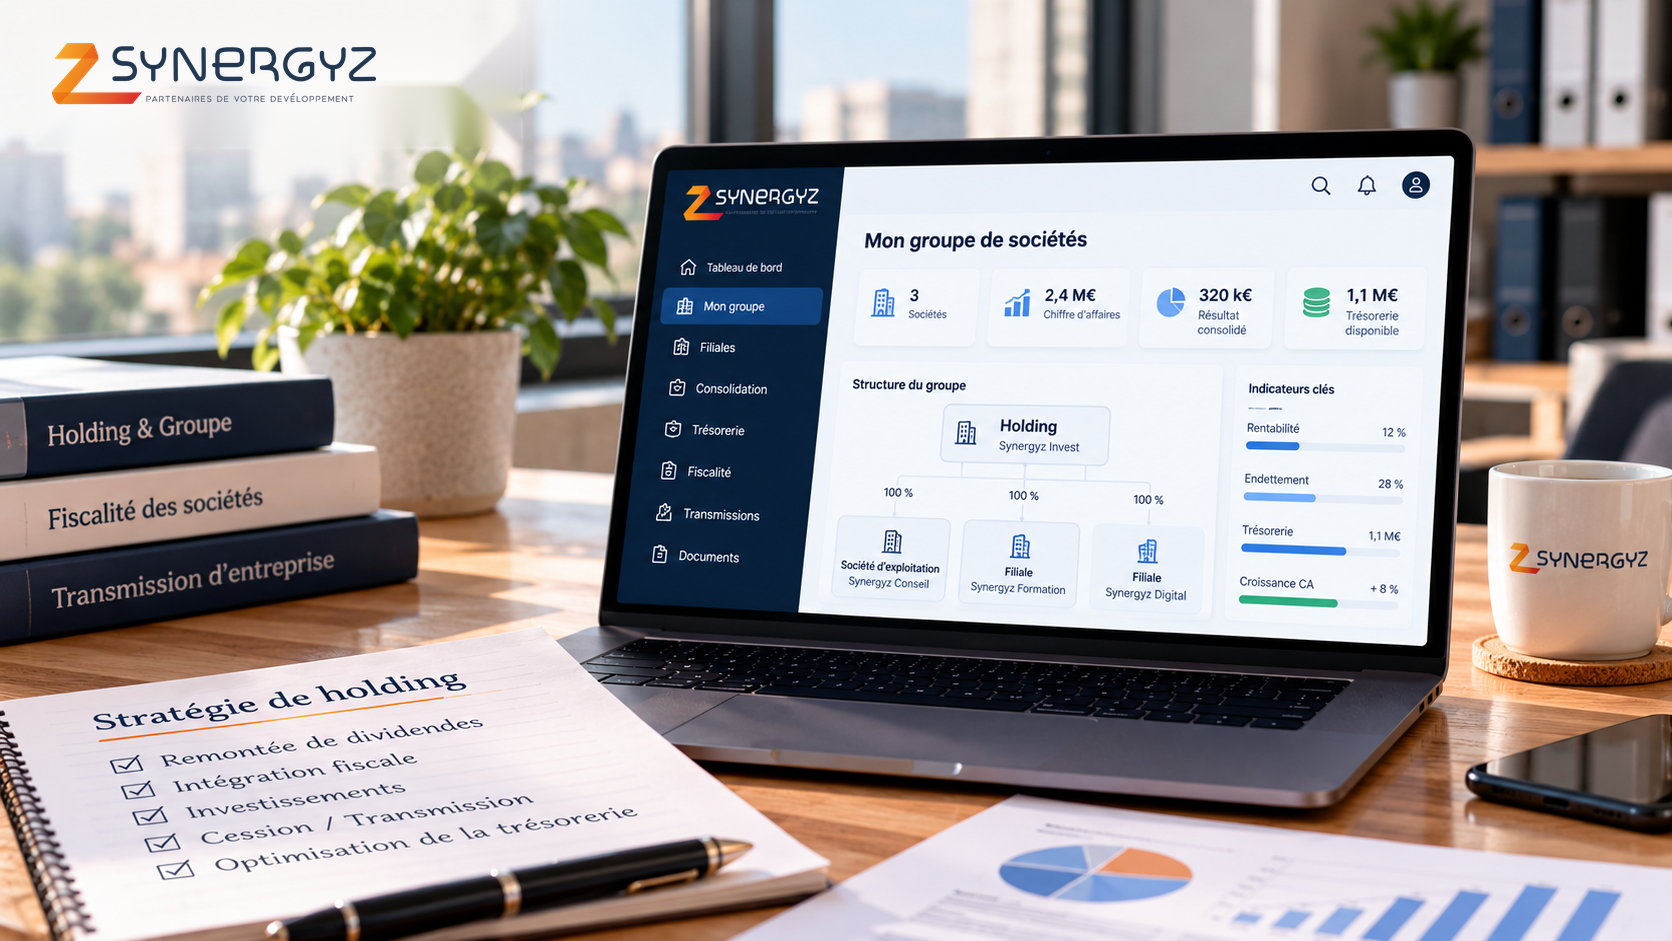
La société d'exploitation exerce l'activité : elle vend, produit, emploie. La holding est une société dont l'objet principal est de détenir des titres d'autres sociétés, appelées filiales. Le dirigeant détient la holding, qui détient elle-même tout ou partie de la société d'exploitation.
On distingue la holding passive, qui se contente de gérer ses participations, et la holding animatrice, qui participe activement à la conduite de la politique du groupe et rend des services à ses filiales. Cette distinction n'est pas théorique : elle conditionne l'accès à plusieurs régimes fiscaux, notamment en matière de transmission.
Les intérêts de cette structure sont patrimoniaux (séparer les actifs, préparer la transmission), fiscaux (faire circuler les flux à moindre coût) et organisationnels (piloter plusieurs activités, associer des partenaires à différents niveaux).
Les leviers d'optimisation d'une holding
La remontée de dividendes et le régime mère-fille
Lorsque la société d'exploitation distribue des dividendes à sa holding, ceux-ci peuvent bénéficier du régime mère-fille. Sous conditions de détention minimale et de conservation des titres, les dividendes reçus sont exonérés d'impôt sur les sociétés. Seule une quote-part de frais et charges (QPFC), c'est-à-dire une petite fraction forfaitaire, reste imposable.
La holding dispose ainsi de liquidités presque intactes pour investir, rembourser un emprunt ou financer une autre activité.
L'intégration fiscale
Lorsque la holding détient la quasi-totalité du capital de ses filiales, elle peut opter pour l'intégration fiscale. Le groupe est alors imposé sur un résultat d'ensemble : les déficits d'une société peuvent s'imputer sur les bénéfices d'une autre, et certaines opérations internes sont neutralisées. C'est un outil puissant, qui impose une rigueur de suivi et une convention d'intégration entre les sociétés.
La gestion de la trésorerie
La holding peut centraliser la trésorerie du groupe au moyen d'une convention de trésorerie, prêter aux filiales qui en ont besoin et placer les excédents. Elle devient l'outil de réinvestissement du dirigeant, sans passer par une distribution personnelle immédiatement imposée.
La préparation d'une cession ou d'une transmission
Pour une cession d'entreprise, le mécanisme d'apport-cession permet, sous conditions, de placer en report d'imposition la plus-value constatée lors de l'apport des titres à une holding contrôlée par le dirigeant. La loi de finances pour 2026 a toutefois nettement renforcé les obligations de réinvestissement lorsque la holding revend les titres apportés peu de temps après l'apport.
En matière de transmission familiale, la holding peut faciliter la donation progressive de titres et s'articuler avec le pacte Dutreil, dont les conditions ont également été revues.
La protection du patrimoine
En faisant remonter les bénéfices dans la holding, le dirigeant les éloigne des risques propres à l'activité opérationnelle. Cette protection n'est pas absolue, notamment en cas de garanties personnelles, mais elle structure utilement le patrimoine professionnel.
Les pièges : quand l'optimisation fiscale devient un risque
Le montage artificiel et l'abus de droit
L'administration peut écarter un montage dont le but est exclusivement fiscal, et, pour certaines opérations, un montage dont le motif est principalement fiscal. Une holding doit donc répondre à une logique économique, patrimoniale ou organisationnelle réelle, documentée dès sa création.
Les conventions de management fees
Les management fees sont des honoraires facturés par la holding à ses filiales pour des prestations de direction, de stratégie ou de services administratifs. Ils sont déductibles pour la filiale s'ils correspondent à des services réels, utiles et facturés à un prix normal. À défaut, ils peuvent être remis en cause : la convention, les preuves des prestations et la méthode de calcul doivent être solides.
La rémunération du dirigeant
Créer une holding ne dispense pas de réfléchir à votre rémunération personnelle. L'arbitrage entre rémunération et dividendes a des effets sur vos cotisations, votre protection sociale et votre retraite. Laisser tous les bénéfices remonter dans la holding sans vous rémunérer peut sembler avantageux à court terme, mais réduit vos droits sociaux.
Le financement de l'acquisition
La holding est souvent utilisée pour racheter une entreprise à crédit : les dividendes de la cible remboursent l'emprunt de la holding. Ce schéma suppose une capacité de distribution suffisante et durable de la cible. Des règles spécifiques encadrent par ailleurs la déduction des intérêts, notamment lorsqu'un dirigeant fait racheter par sa holding une société qu'il contrôlait déjà.
Les holdings patrimoniales
La loi de finances pour 2026 a créé une taxe visant certains actifs non professionnels, dits somptuaires, détenus par des holdings patrimoniales d'une taille significative. Une holding utilisée pour loger des biens personnels plutôt que des participations opérationnelles doit faire l'objet d'un examen attentif.
Quand une holding est-elle pertinente, et quand ne l'est-elle pas ?
Créer une holding est généralement pertinent dans les cas suivants :
- vous souhaitez réinvestir une part significative des bénéfices ;
- vous détenez ou allez détenir plusieurs sociétés ;
- vous projetez un rachat ;
- vous voulez associer des partenaires à des niveaux différents ;
- vous préparez une cession ou une transmission à moyen terme.
C'est beaucoup moins pertinent si votre activité dégage des bénéfices modestes, si vous avez besoin de percevoir l'essentiel des résultats à titre personnel, ou si les coûts de fonctionnement dépassent les gains attendus. Dans ces cas, une holding complexifie sans rien optimiser.
Exemple illustratif (cas fictif)
Un dirigeant fictif détient la totalité d'une PME bénéficiaire et souhaite investir dans un second projet. S'il se verse des dividendes pour financer personnellement cet investissement, il supporte immédiatement la fiscalité personnelle sur les revenus du capital.
Avec une holding, les dividendes remontés peuvent bénéficier du régime mère-fille et être réinvestis presque intégralement. L'étude préalable devra toutefois vérifier le coût de la restructuration, le traitement fiscal de l'apport des titres et la cohérence de sa rémunération personnelle.
Le rôle de l'expert-comptable, de l'étude préalable au suivi
Avant toute création, l'expert-comptable réalise une étude chiffrée : simulation des flux sur plusieurs années, comparaison avec la situation sans holding, analyse des coûts et des risques. Il travaille si nécessaire avec un avocat fiscaliste pour sécuriser les opérations (apport, cession, pacte, conventions).
Une fois la structure en place, le suivi compte autant que le montage : mise à jour des conventions, documentation des prestations facturées, respect des conditions des régimes de faveur, arbitrages annuels entre rémunération et distribution. C'est cette vigilance dans la durée qui fait d'une holding un outil efficace plutôt qu'un risque latent.
Questions fréquentes
Faut-il créer sa holding avant ou après la société d'exploitation ?
Les deux sont possibles. La créer dès le départ évite certaines opérations ultérieures ; la mettre en place après coup suppose un apport ou une cession des titres, dont les conséquences fiscales doivent être étudiées.
Le régime mère-fille est-il automatique ?
Non. Il s'applique sur option, lorsque les conditions de détention et de conservation des titres sont réunies. Sa mise en œuvre doit être vérifiée chaque année.
Une holding permet-elle de ne pas payer d'impôt sur les dividendes ?
Non. Elle permet de différer l'imposition personnelle tant que les sommes restent dans la holding et y sont réinvesties. Dès que vous percevez des dividendes à titre personnel, ils sont imposés selon les règles des revenus du capital.
Combien coûte une holding ?
Les coûts tiennent à la création, à la tenue de la comptabilité, aux obligations juridiques et, le cas échéant, au contrôle légal des comptes. Ils doivent être comparés aux gains attendus dans l'étude préalable.
Une structure à concevoir sur mesure
Une holding n'est ni une solution miracle ni un montage réservé aux grands groupes. C'est un outil, dont l'intérêt dépend de vos projets, de vos flux et de votre horizon patrimonial, et qui exige un suivi rigoureux pour rester sécurisé.
Vous envisagez de créer une holding ou de restructurer votre groupe ? Échangeons ensemble sur votre situation : prenez rendez-vous avec un expert Synergyz pour une première étude de votre projet.
Article à jour en octobre 2026. Les dispositifs évoqués sont soumis à conditions et susceptibles d'évoluer.